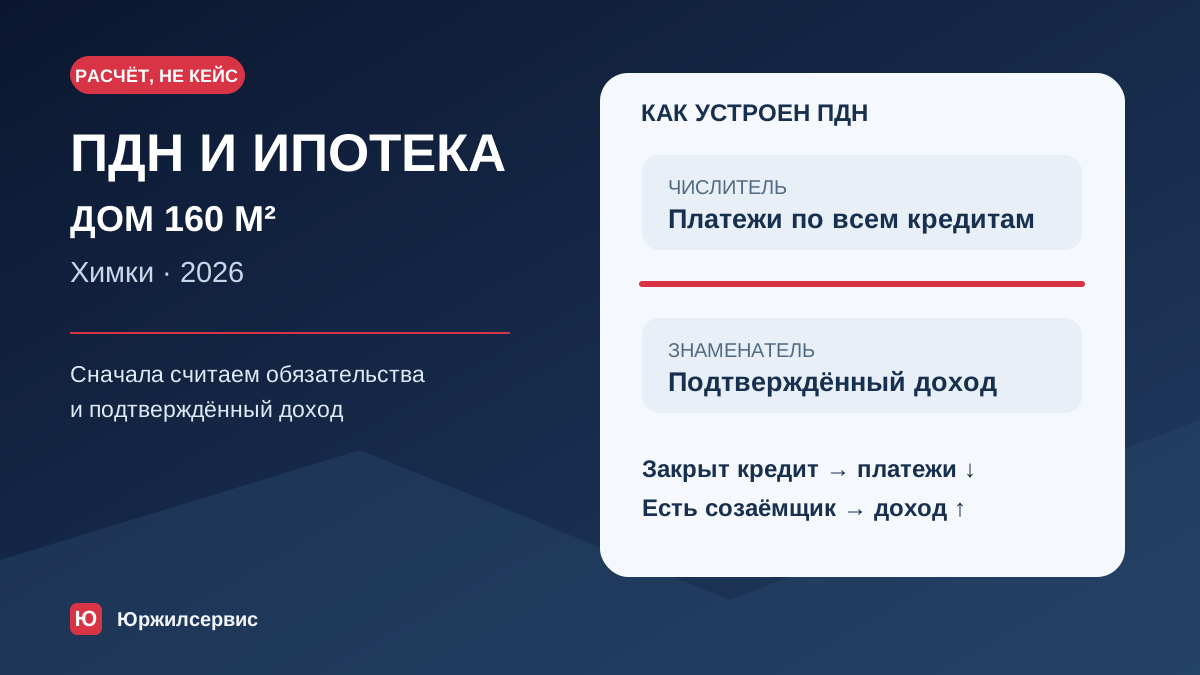
Коротко: это расчётный сценарий, а не история семьи или обещание одобрения. Показатель долговой нагрузки, или ПДН, сравнивает сумму ежемесячных платежей по кредитам с подтверждённым среднемесячным доходом. Если закрыть автокредит, его платёж уменьшается в числителе расчёта; подтверждённый доход созаёмщика может увеличить знаменатель. Банк принимает решение только после проверки документов.
Условие сценария для дома 160 м²
Предположим, что покупатель рассматривает дом и участок в Химках за 8,2 млн ₽ и изучает возможность семейной ипотеки. Эти 8,2 млн ₽ — учебное допущение, не цена построенного объекта и не публичная оферта. При первоначальном взносе 1,64 млн ₽ (20%) кредит составил бы 6,56 млн ₽. Аннуитетный платёж при условных 6% годовых на 20 лет — примерно 47 000 ₽ в месяц без страховок, дополнительных услуг и досрочного погашения.
Это математическая модель с неизменной ставкой на 20 лет, а не прогноз графика нового договора. По условиям ДОМ.РФ для кредитов, заключённых с 01.10.2026, возмещение банку недополученных доходов предусмотрено не более чем на 15 лет с даты договора. Условия платежей после этого срока нужно выяснять по конкретному договору и актуальным правилам банка.
| Параметр | Допущение | Что зависит от банка и объекта |
|---|---|---|
| Бюджет дома и участка | 8 200 000 ₽ | Комплектация, земля, инженерия, подготовка участка |
| Взнос | 1 640 000 ₽ | Минимум программы и индивидуальное решение банка |
| Кредит | 6 560 000 ₽ | Одобренная сумма и документы по объекту |
| Расчётная ставка и срок | Условные 6% на 20 лет | Срок субсидирования, полная стоимость кредита и индивидуальный график |
| Математический платёж | ≈ 47 000 ₽/мес. | Страхование, дата выдачи и порядок траншей |
Как работает ПДН
Банк России определяет ПДН как отношение суммы среднемесячных платежей по всем кредитам и займам, включая новый кредит, к величине среднемесячного дохода. Долговые платежи стоят в числителе, доход — в знаменателе. Банк рассчитывает показатель по документам и своим допустимым методикам; пример ниже показывает только арифметику, а не итоговую оценку платёжеспособности.
| Условие | Платежи / доход | ПДН по арифметике |
|---|---|---|
| Есть автокредит с платежом 35 000 ₽; доход 160 000 ₽ | (47 000 + 35 000) / 160 000 | ≈ 51,3% |
| Автокредит полностью закрыт, доход тот же | 47 000 / 160 000 | ≈ 29,4% |
| Для примера подтверждён ещё доход созаёмщика 80 000 ₽, других долгов нет | 47 000 / 240 000 | ≈ 19,6% |
Погашение кредита не означает, что запись мгновенно обновится во всех бюро кредитных историй. До новой заявки стоит проверить справку о закрытии, кредитный отчёт и документы о доходах. Если у созаёмщика есть собственные долги, банк учитывает и их; нельзя просто добавить доход в знаменатель и забыть про его платежи. Значение ПДН выше 50% связано с дополнительными требованиями к оценке риска и предупреждением заёмщика, но не является универсальным автоматическим отказом.
Что проверить перед заявкой
- Собрать полную картину долгов. Выписать остатки, ежемесячные платежи, кредитные карты и новые обязательства; сверить данные с кредитной историей.
- Подтвердить доход. Уточнить в банке перечень документов и правила учёта доходов каждого созаёмщика.
- Проверить условия программы. Право на семейную ипотеку, взнос, эскроу, подрядчика, участок и проект оценивают отдельно от простого расчёта ПДН.
- Согласовать объект и график. Предварительное решение по заёмщику не подтверждает стоимость дома, смету, участок и конечный ежемесячный платёж.
Для деталей читайте как банки считают ПДН, какие причины отказа стоит проверить и условия семейной ипотеки. Строительный бюджет зависит от участка и комплектации; условия работы в городе приведены на странице строительства домов в Химках.
Источники и дата проверки
- Банк России: формула ПДН, состав платежей и дохода (проверено 30.09.2026).
- ДОМ.РФ: условия семейной ипотеки и особенности программы после 01.10.2026 (проверено 01.10.2026).