Короткий ответ: купить только пустой участок по семейной ипотеке нельзя. Но стоимость земли можно включить в один кредит вместе со строительством жилого дома. Для этого нужен подрядчик — юридическое лицо или ИП, договор строительного подряда и расчёты через счёт эскроу. Участок, проект, подрядчика и заёмщика проверяет банк, поэтому одобрение кредита и конкретной земли нельзя обещать заранее.
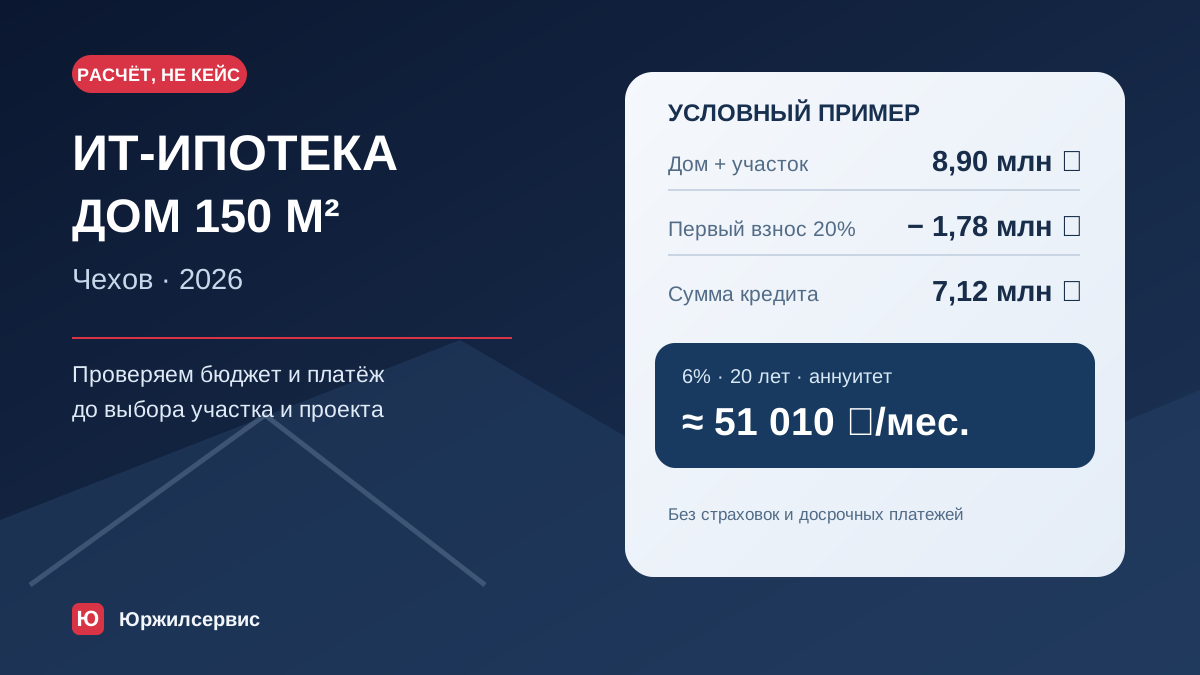
В 2026 году базовая ставка программы составляет до 6% годовых. Для Московской области льготная часть кредита ограничена 12 млн ₽, первоначальный взнос начинается от 20%. Отдельной федеральной ставки 3% для семьи с ребёнком-инвалидом нет. Если банк предлагает особые условия, их нужно сверять с индивидуальным расчётом и официальным тарифом кредитора.
Можно ли взять семейную ипотеку только на участок
Нет, земля без одновременного строительства жилого дома не является самостоятельной целью семейной ипотеки. Кредит должен решать жилищную задачу. Рабочий сценарий выглядит так: семья покупает подходящий участок и одновременно заказывает строительство дома у подрядчика с эскроу.
| Сценарий | Можно по программе | Что потребуется | Главный риск |
|---|---|---|---|
| Купить только землю | Нет | Иной источник средств или обычный земельный кредит | Рассчитывать, что строительство можно добавить после покупки участка |
| Участок + строительство | Да, в рамках одного кредита | Подходящий участок, подрядчик, договор подряда и счёт эскроу | Внести задаток за землю до проверки банком и подрядчиком |
| Строительство на своей земле | Да | Подтверждённое право на участок, допустимое строительство, подряд и эскроу | Считать рыночную стоимость земли первоначальным взносом без решения банка |
| Купить готовый дом с участком | В отдельных предусмотренных программой схемах | Допустимый продавец и договор, зарегистрированный жилой дом и земля | Принять обычную вторичную продажу физлица за автоматически подходящую |
Если участок уже принадлежит семье, его не нужно покупать в составе сделки. Но банк всё равно проверит право, характеристики земли, возможность строительства и будущий объект залога. Сам факт собственности не означает, что оценочная стоимость участка автоматически заменит обязательный первоначальный взнос.
Схема 1. Как проходит участок и строительство
1. Семья проверяет право на программу и получает предварительный расчёт банка
↓
2. Выбирает участок, проект и подрядчика, не скрывая от продавца зависимость сделки от одобрения
↓
3. Банк проверяет землю, смету, договор подряда, подрядчика и платёжеспособность
↓
4. Оформляются кредит, покупка земли и эскроу по согласованной банком структуре
↓
5. Подрядчик строит дом; деньги на эскроу раскрываются после выполнения условий договора и регистрации результата
Эскроу — не формальность и не обычная поэтапная оплата подрядчику. Деньги заказчика и кредитные средства блокируются на специальном счёте до наступления условий раскрытия. Подрядчик финансирует работы по правилам своего банка и договора. До подписания узнайте, что произойдёт при задержке строительства, изменении проекта, расторжении договора и отказе в регистрации дома.
Актуальные условия семейной ипотеки в 2026 году
| Параметр | Федеральное условие | Что уточнить у банка |
|---|---|---|
| Ставка | До 6% годовых | Надбавки при отказе от страхования и условия комбинированной части |
| Льготный лимит в МО | До 12 млн ₽ | Как распределяется сумма между землёй и строительством |
| Увеличенный кредит | До 30 млн ₽ для Москвы и МО, но сверх 12 млн ₽ действует другая ставка | Полную средневзвешенную ставку и платёж, а не только рекламные 6% |
| Первоначальный взнос | От 20% | База расчёта, минимальные собственные средства и использование маткапитала |
| Срок программы | Кредитный договор — до 31.12.2030 | Срок кредита и срок завершения/регистрации дома |
| Семья | С 01.02.2026 супруги обычно входят в один кредит как созаёмщики | Кредитная нагрузка каждого супруга и предусмотренные исключения |
Условия выше не равны автоматическому одобрению. Банк оценивает доход, долговую нагрузку, кредитную историю, участок, смету, проект и подрядчика. Он может установить более высокий взнос или сократить доступную сумму, даже если семья формально имеет право на господдержку.
Как проверить участок до задатка
Слова «ИЖС» в объявлении недостаточно. Нужны сведения из реестров и градостроительных документов. Членство в СНТ тоже не является самостоятельным запретом: садовый участок может допускать строительство жилого дома, но конкретную землю всё равно проверяют банк, подрядчик и специалист по земельным вопросам.
| Что проверить | Где смотреть | Красный флаг | Что делать |
|---|---|---|---|
| Право продавца | Актуальная выписка ЕГРН и документы-основания | Продавец не совпадает с правообладателем, есть спор или запрет | Не передавать задаток до юридической проверки |
| Границы и доступ | ЕГРН, публичные данные, выезд и документы на проезд | Границы не установлены или дорога проходит по чужой земле без права проезда | Уточнить межевание и сервитут до сделки |
| Категория и ВРИ | ЕГРН и ПЗЗ | Жилой дом не соответствует разрешённому использованию | Получить письменное заключение, не верить обещанию «потом переведём» |
| Пятно застройки | ГПЗУ, ПЗЗ, зоны ограничений и отступы | Выбранный дом физически не помещается в допустимых границах | Посадить проект на участок до финального договора |
| Коммуникации | Технические условия и ответы сетевых организаций | В объявлении сети «по границе», но нет мощности, точки или стоимости подключения | Получить расчёт сроков и расходов отдельно от цены дома |
| Особые зоны | ГПЗУ, ЕГРН, карты ЗОУИТ | Водоохранная, санитарная, приаэродромная или охранная зона ограничивает стройку | Проверить допустимые параметры до покупки |
Наличие круглогодичной дороги, электричества, воды и газа влияет на стоимость стройки и оценку ликвидности, но не существует универсального федерального правила «обязательны любые две коммуникации из трёх». Состав требований и подтверждающих документов запрашивайте у выбранного банка до внесения денег продавцу.
Схема 2. Безопасная последовательность до задатка
Предварительное одобрение семьи → понимаем доступный платёж и лимит, но ещё не считаем участок одобренным.
Выписка ЕГРН + ПЗЗ/ГПЗУ + выезд → проверяем право, границы, проезд, ограничения и посадку дома.
Проект + смета + подрядчик → сопоставляем дом с участком и правилами банка, считаем работы вне сметы.
Одобрение объекта банком → получаем перечень условий по земле, подряду, эскроу и первоначальному взносу.
Только затем договор и расчёты → условие возврата задатка при отказе банка должно быть прямо записано.
Как считать бюджет без самообмана
Льготный лимит 12 млн ₽ — это не бюджет строительства и не цена дома. В кредит могут входить земля и подряд, а вне базовой сметы часто остаются геология, подготовка участка, подъезд, скважина, септик, подключение электричества или газа, благоустройство и дополнительные банковские расходы. Состав зависит от конкретного участка и комплектации.
- Начните с допустимого ежемесячного платежа, а не с максимального лимита банка.
- Отделите цену земли от договора подряда. Проверьте, какую долю покупки земли допускает кредитор.
- Разберите смету построчно. Фундамент, коробка, кровля, окна, инженерия и отделка должны иметь понятный объём.
- Добавьте расходы участка. Получите технические условия и обследование, иначе коммуникации останутся догадкой.
- Проверьте источники взноса. Маткапитал может участвовать при соблюдении правил, но его подтверждённый остаток и порядок перечисления согласуются отдельно.
- Не включайте будущие льготы как полученные деньги. Выплата до 450 000 ₽ многодетным направляется на уже существующий ипотечный долг, а не заменяет первоначальный взнос.
Почему банк может отказать
- семья не соответствует условиям программы или уже использовала доступный льготный кредит;
- дохода недостаточно для запрошенной суммы либо долговая нагрузка слишком высока;
- участок нельзя использовать для выбранного жилого дома;
- границы, право проезда, обременения или документы продавца вызывают риск;
- проект не помещается в разрешённом пятне застройки;
- стоимость участка, дома или работ не подтверждается оценкой и сметой;
- подрядчик или договор не соответствуют требованиям кредитора и механизму эскроу;
- в договоре покупки земли нет безопасного условия на случай отказа банка.
Отказ по одному участку не всегда означает отсутствие права семьи на программу. Запросите конкретную причину: проблема может быть в заёмщике, земле, проекте, подрядчике или структуре сделки. Исправлять нужно именно её, а не подавать тот же комплект в несколько банков без изменений.
FAQ: семейная ипотека на участок
1. Можно ли купить только участок по семейной ипотеке?
Нет, отдельная покупка пустого земельного участка не является целью программы. Землю можно включить в кредит одновременно со строительством жилого дома. Банк должен одобрить участок, проект, подрядчика, договор подряда и расчёты через эскроу. Если дом планируется когда-нибудь позже, покупку участка придётся финансировать другим способом.
2. Обязательно ли использовать счёт эскроу?
Да, для строительства индивидуального жилого дома по семейной ипотеке расчёты с подрядчиком проводятся через эскроу. Деньги блокируются до выполнения условий раскрытия, установленных договором и банком. До подписания уточните срок строительства, регистрацию дома, порядок изменения проекта и последствия расторжения подряда.
3. Можно ли строить своими силами?
В рамках актуальной семейной ипотеки на ИЖС нужен подрядчик — юридическое лицо или индивидуальный предприниматель — и договор с эскроу. Самострой без подрядчика не следует выдавать за допустимую схему программы. Если часть работ семья хочет выполнить самостоятельно, заранее согласуйте границы этих работ с банком и подрядчиком.
4. Подходит ли участок в СНТ?
Само расположение в СНТ не даёт автоматического согласия или отказа. Важны вид разрешённого использования, возможность построить и зарегистрировать жилой дом, границы, доступ, ограничения и требования банка. Сначала получите документы на конкретный участок; устного обещания продавца «можно строить» недостаточно.
5. Какие коммуникации обязательны?
Единого федерального правила «газ, вода и электричество» или «две сети из трёх» нет. Банк оценивает ликвидность и пригодность объекта по своей методике. Для бюджета нужны подтверждённые мощность, точка подключения, стоимость и сроки. Формулировка «коммуникации по границе» без технических условий ничего не гарантирует.
6. Засчитывается ли собственный участок как первоначальный взнос?
Не автоматически. Собственная земля может учитываться банком в структуре обеспечения и бюджета, но порядок оценки и размер обязательных денежных средств определяет кредитор. Не подписывайте договор подряда, предполагая, что рыночная цена участка полностью заменит взнос от 20%, пока банк не подтвердил расчёт письменно.
7. Можно ли использовать маткапитал?
Да, маткапитал может участвовать в первоначальном взносе или погашении подходящего жилищного кредита. Сначала проверьте остаток сертификата, право семьи, требования СФР и банка, а также документы на землю и строительство. Маткапитал не отменяет минимальный взнос, если банк требует часть собственных денежных средств.
8. Какая ставка для семьи с ребёнком-инвалидом?
Федеральная базовая ставка семейной ипотеки — до 6% годовых. Отдельной ставки 3% для семей с ребёнком-инвалидом программа не устанавливает. Ребёнок с инвалидностью даёт право семьи участвовать при соблюдении остальных условий, но итоговая ставка зависит от страхования, банка и возможной нельготной части кредита.
9. Можно ли купить готовый дом с участком у физлица?
Не следует считать любую вторичную продажу допустимой. Семейная ипотека предусматривает определённые способы приобретения дома и требования к продавцу. Конкретную сделку нужно сверить с действующей редакцией программы и правилами банка до аванса. Зарегистрированный жилой статус дома сам по себе ещё не гарантирует льготное финансирование.
10. Что проверить в договоре задатка за участок?
Запишите точный объект, цену, срок основной сделки и условие полного возврата денег при отказе банка по участку или структуре семейной ипотеки. Укажите, какие документы и в какой срок предоставляет продавец. Не соглашайтесь на формулировку о безусловной потере задатка, если банк и подрядчик ещё не проверили землю.
Что подготовить для предварительной проверки
- Кадастровый номер участка и свежую выписку ЕГРН.
- Документы продавца и основание его права.
- ПЗЗ или ГПЗУ, сведения об ограничениях и доступе.
- Выбранный проект дома и предварительную посадку на участок.
- Смету и проект договора с подрядчиком.
- Подтверждённые источники первоначального взноса.
- Расчёт ежемесячного платежа с учётом страховок и возможной комбинированной ставки.
Юржилсервис может подготовить смету и проверить, помещается ли выбранный дом на участке, но юридическую чистоту земли и окончательное одобрение кредита подтверждают соответствующие специалисты и банк. Начните с условий семейной ипотеки и не передавайте в открытый чат паспорт, СНИЛС, выписку ЕГРН с персональными данными или полный кредитный отчёт.