Коротко: федеральный материнский капитал можно совместить с семейной ипотекой на строительство дома: направить на первоначальный взнос либо на погашение основного долга и процентов. В 2026 году строительство по семейной ипотеке ведётся с подрядчиком и расчётами через счёт эскроу. Маткапитал не заменяет банковское одобрение, а точную долю собственных денег во взносе определяет банк.
Главная ошибка при планировании — считать сертификат обычными наличными. Семья не получает эти деньги на карту: Социальный фонд России перечисляет их по подтверждённому целевому направлению. Для сделки нужно заранее связать требования четырёх сторон — банка, СФР, владельца участка и подрядчика.
Размер материнского капитала в 2026 году
| Ситуация | Размер с 1 февраля 2026 года |
|---|---|
| Первый ребёнок родился или усыновлён с 2020 года | 728 921,90 ₽ |
| После сертификата на первого ребёнка появился второй | доплата 234 321,27 ₽ |
| Второй ребёнок появился с 2020 года, а раньше права на маткапитал не было | 963 243,17 ₽ |
| Двое детей родились или усыновлены с 2007 по 2019 год, либо трое и более детей, а право ранее не возникало | 728 921,90 ₽ |
Если часть маткапитала уже использована, индексируется остаток, а не первоначальная сумма сертификата. Актуальный баланс удобнее проверить в личном кабинете на Госуслугах или запросить выписку СФР. Федеральный маткапитал не нужно смешивать с региональными выплатами: у них отдельные основания и правила.
Три способа использовать сертификат
| Сценарий | Куда идут деньги | Когда можно использовать | Ключевое ограничение |
|---|---|---|---|
| Первоначальный взнос | По реквизитам сделки, согласованным банком и СФР | Сразу после возникновения права на сертификат, не дожидаясь трёхлетия ребёнка | Банк определяет, какую часть взноса примет маткапиталом и сколько нужно собственных средств |
| Погашение ипотеки | В банк — в счёт основного долга и процентов | Сразу после возникновения права, в том числе если кредит оформлен раньше рождения ребёнка | Нельзя направить средства на штрафы и пени |
| Строительство без ипотечного кредита | Подрядчику/на эскроу либо владельцу сертификата по правилам самостоятельной стройки | Обычно после трёхлетия ребёнка | Это отдельная схема, а не семейная ипотека; при строительстве своими силами действуют две выплаты и подтверждение работ |
Для семейной ипотеки на ИЖС нужен договор строительного подряда и безопасные расчёты через эскроу. СФР с 2025 года разрешает направлять маткапитал на такой эскроу-счёт. Подрядчиком может быть юридическое лицо или ИП, но его должен принять банк. О механике траншей и раскрытия счёта мы подробно написали в разборе ипотеки и эскроу при строительстве дома.
Маткапитал как часть первоначального взноса
По семейной ипотеке первоначальный взнос составляет не менее 20% стоимости сделки. Но из этого не следует, что любой банк разрешит закрыть почти весь взнос сертификатом. У кредиторов различаются требования к минимальной сумме собственных средств, моменту подтверждения маткапитала и схеме перечисления.
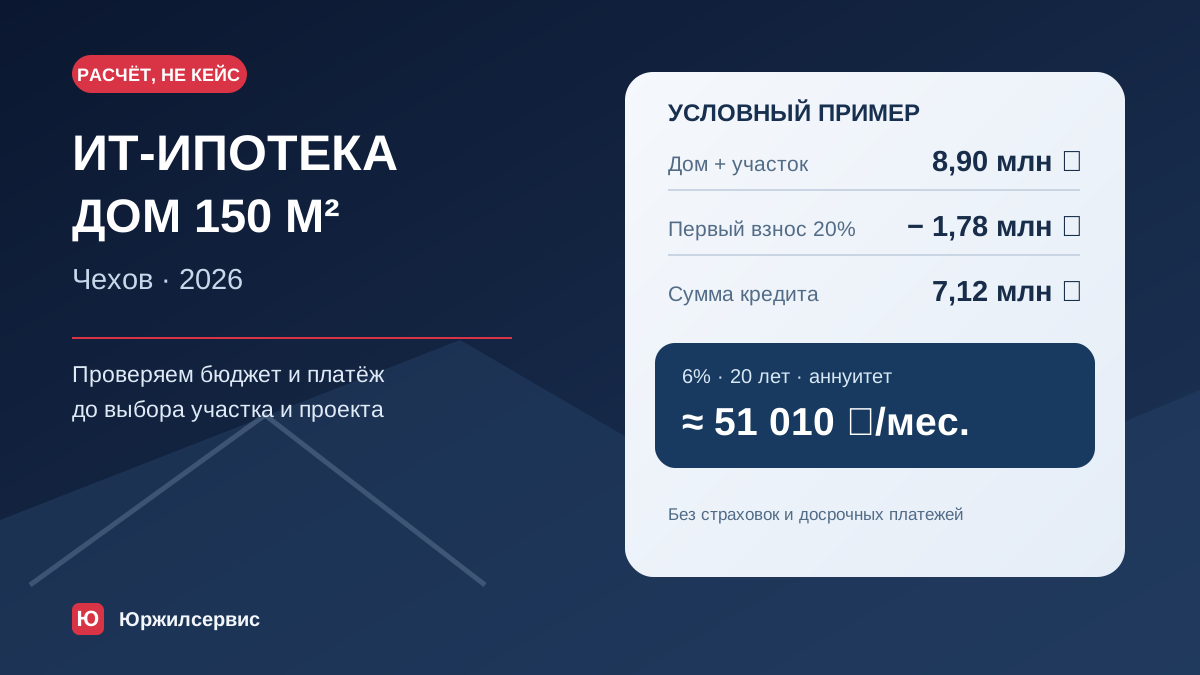
Пример без обещания одобрения. Стоимость строительства и участка по банковской сделке — 6 000 000 ₽. Минимальный взнос 20% — 1 200 000 ₽. Если семья направляет сертификат 728 921,90 ₽ и банк принимает его в полном объёме, арифметический остаток взноса составляет 471 078,10 ₽. Сумма кредита — 4 800 000 ₽.
При ставке 6% и сроке 20 лет ориентировочный аннуитетный платёж по кредиту 4,8 млн ₽ — около 34 400 ₽ в месяц. Это упрощённый расчёт без страховки, банковских надбавок и расходов на участок. Он показывает порядок цифр, а не персональное предложение.
Маткапитал для погашения уже выданной семейной ипотеки
Если первоначальный взнос собран без сертификата, маткапитал можно направить на основной долг и проценты после выдачи кредита. Банк формирует справку об остатке и реквизиты, а владелец сертификата подаёт заявление через Госуслуги, СФР, МФЦ или банк, если он принимает такие заявления.
После перечисления банк применяет деньги согласно заявлению и своим процедурам. При частичном досрочном погашении обычно можно выбрать уменьшение платежа или срока, но вариант и порядок нужно указать в банковском заявлении. Нельзя заранее утверждать, что банк автоматически сократит именно срок.
Пример. Если после выдачи кредита 4 800 000 ₽ направить 728 921,90 ₽ на основной долг, расчётный остаток снизится примерно до 4 071 078 ₽. При сохранении ставки 6% и исходного срока 20 лет платёж после полного пересчёта был бы около 29 200 ₽ вместо 34 400 ₽. Реальный график будет другим, если погашение произошло не в первый день, банк сократил срок или начислил проценты за прошедший период.
Что выгоднее: взнос или досрочное погашение
| Ваша ситуация | Что чаще решает задачу | Что проверить |
|---|---|---|
| Без сертификата не хватает на минимальный взнос | Маткапитал во взнос | Минимум собственных средств по правилам банка и срок поступления денег |
| Полный взнос уже накоплен | Погашение основного долга после выдачи | Уменьшать платёж или срок, когда подать банковское заявление |
| Нужен резерв на коммуникации и благоустройство | Не расходовать все личные накопления на взнос | Какие работы входят в банковскую смету, а какие семья оплачивает отдельно |
| Сертификат частично потрачен | Использовать подтверждённый остаток | Свежая выписка СФР, а не сумма первоначального сертификата |
Фраза «досрочка всегда выгоднее» слишком упрощает выбор. Если без маткапитала семья не проходит минимальный взнос, сравнивать нечего. Если взнос уже есть, раннее уменьшение долга действительно обычно сокращает будущие проценты, особенно при выборе уменьшения срока. Но семье также нужен денежный резерв на расходы, которые банк не включил в кредит.
Документы для СФР и банка
Точный перечень зависит от способа распоряжения, но для строительства дома с подрядчиком и эскроу обычно проверяют:
- кредитный договор и, если предусмотрено, договор ипотеки;
- договор строительного подряда с расчётами через эскроу;
- реквизиты эскроу-счёта или банковские реквизиты для погашения кредита;
- сведения ЕГРН о праве на участок: собственность, аренда или другое допустимое право;
- сведения из уведомления о планируемом строительстве, когда оно требуется;
- паспорта, СНИЛС и документы о семье по запросу банка;
- выписку об остатке маткапитала.
В заявлении нельзя указывать сумму больше цены договора с подрядчиком или фактического остатка к оплате — СФР может отказать. Полный список документов по ипотечной заявке собран в нашем чек-листе семейной ипотеки на дом.
Семейная ипотека с маткапиталом в Московской области
В Московской области льготная часть кредита по семейной ипотеке может составлять до 12 млн ₽, а первоначальный взнос — не менее 20% стоимости сделки. Маткапитал можно включить во взнос или направить на погашение долга, но он не создаёт право на программу сам по себе. Если в семье есть только двое несовершеннолетних детей, но нет ребёнка до шести лет включительно и ребёнка-инвалида, это основание не действует для строительства дома в Подмосковье.
Проверить исходный бюджет, порядок одобрения подрядчика и требования к эскроу можно на странице семейной ипотеки на строительство дома. Для предварительного расчёта выберите стоимость проекта, сумму маткапитала и собственных средств, а затем подтвердите получившуюся схему в банке до подписания договора.
При выборе участка и проекта учитывайте не только платёж, но и подъезд техники, доставку материалов, инженерные сети и особенности конкретного муниципалитета. Для первичной локальной проверки собраны страницы по Домодедово, Подольску и Чехову. Фотографии и параметры уже построенных домов компании находятся в разделе «Наши работы»; чужой объект нельзя использовать как готовую смету для другого участка.
Сроки перечисления в 2026 году
По действующим правилам СФР рассматривает заявление о распоряжении маткапиталом до 5 рабочих дней. Если необходимые сведения не поступили по межведомственным запросам, срок может увеличиться до 12 рабочих дней. После положительного решения у фонда есть ещё до 5 рабочих дней на перечисление средств.
Средний фактический срок может быть короче, но календарь сделки нужно строить по нормативному пределу и оставлять запас на исправление документов. Старое указание «10 рабочих дней на рассмотрение» для 2026 года уже неактуально.
Доли супругу и детям
Жильё, построенное или приобретённое с использованием маткапитала, нужно оформить в общую собственность владельца сертификата, супруга и всех детей с определением долей по соглашению. Доля не обязана математически равняться четверти или половине объекта, но должна отражать использование государственной поддержки.
С 2025 года доли можно выделять в заложенном жилье до погашения ипотеки без согласия банка как залогодержателя. Это право, а не обязанность немедленно менять ЕГРН: семья может оформить доли и после погашения. Важно не оставлять вопрос «на потом» без плана, особенно если предполагается продажа, развод или рефинансирование.
Нотариальное обязательство о будущем выделении долей СФР с 2020 года обычно не требует, но сама обязанность сохранилась. Для оформления соглашения и определения долей лучше заранее получить консультацию юриста или нотариуса — банк и СФР не проектируют имущественную схему семьи.
Когда СФР или банк могут остановить сделку
- остаток сертификата меньше суммы, указанной в заявлении;
- цель кредита или договора не соответствует приобретению либо строительству жилья;
- нет допустимого права на земельный участок;
- договор подряда, подрядчик или эскроу-счёт не приняты банком;
- в документах расходятся цена, реквизиты, участники или адрес объекта;
- семья пытается оплатить сертификатом коммуникации, ремонт или благоустройство вне допустимой цели;
- банк не подтвердил требуемый первоначальный взнос или платёжеспособность.
Маткапитал не повышает доход заёмщика и не уменьшает его показатель долговой нагрузки как зарплата. Он снижает размер собственных денег во взносе либо основной долг, но банк всё равно проверит возможность обслуживать оставшийся кредит. Состав участников заявки разобран в статье о созаёмщиках и поручителях.
Пошаговая схема сделки
- Проверьте право на семейную ипотеку и предыдущие льготные кредиты обоих супругов.
- Закажите выписку СФР с точным остатком маткапитала.
- Определите бюджет: участок, подряд, коммуникации, резерв и первоначальный взнос.
- Выберите банк и подрядчика, работающих со строительством через эскроу.
- Согласуйте состав взноса: маткапитал, собственные деньги и срок их внесения.
- Подготовьте участок и проект, получите банковское одобрение объекта и договора.
- Подпишите кредит и подряд только после сверки всех реквизитов.
- Подайте заявление в СФР через согласованный канал.
- Проверьте поступление средств и новый банковский график.
- Запланируйте выделение долей и сохраните комплект документов сделки.
Частые вопросы
Нужно ли ждать трёхлетия ребёнка?
Нет, если маткапитал идёт на первоначальный взнос или погашение жилищного кредита на покупку либо строительство. Для строительства без кредита действуют другие сроки.
Можно ли получить деньги сертификата наличными?
Нет. При ипотечной сделке СФР перечисляет средства по подтверждённым реквизитам. Предложения «обналичить» сертификат создают риск утраты денег и ответственности.
Можно ли оплатить маткапиталом только участок?
Нет, самостоятельная покупка пустого земельного участка не считается улучшением жилищных условий. В ипотечной сделке земля может входить в общий договор вместе со строительством дома, если это разрешил банк.
Можно ли использовать остаток сертификата частично?
Да. В заявлении указывается нужная сумма в пределах остатка и допустимых расходов по договору.
Кто выбирает уменьшение платежа или срока?
Заёмщик подаёт отдельное заявление в банк по его правилам. Заявление в СФР само по себе не заменяет распоряжение о частичном досрочном погашении.
Официальные источники
- СФР: размер материнского капитала с 1 февраля 2026 года;
- СФР: использование маткапитала на улучшение жилищных условий;
- СФР: документы и сведения для распоряжения средствами;
- Федеральный закон № 195-ФЗ о долях в заложенном жилье;
- Банк ДОМ.РФ: актуальные условия семейной ипотеки.