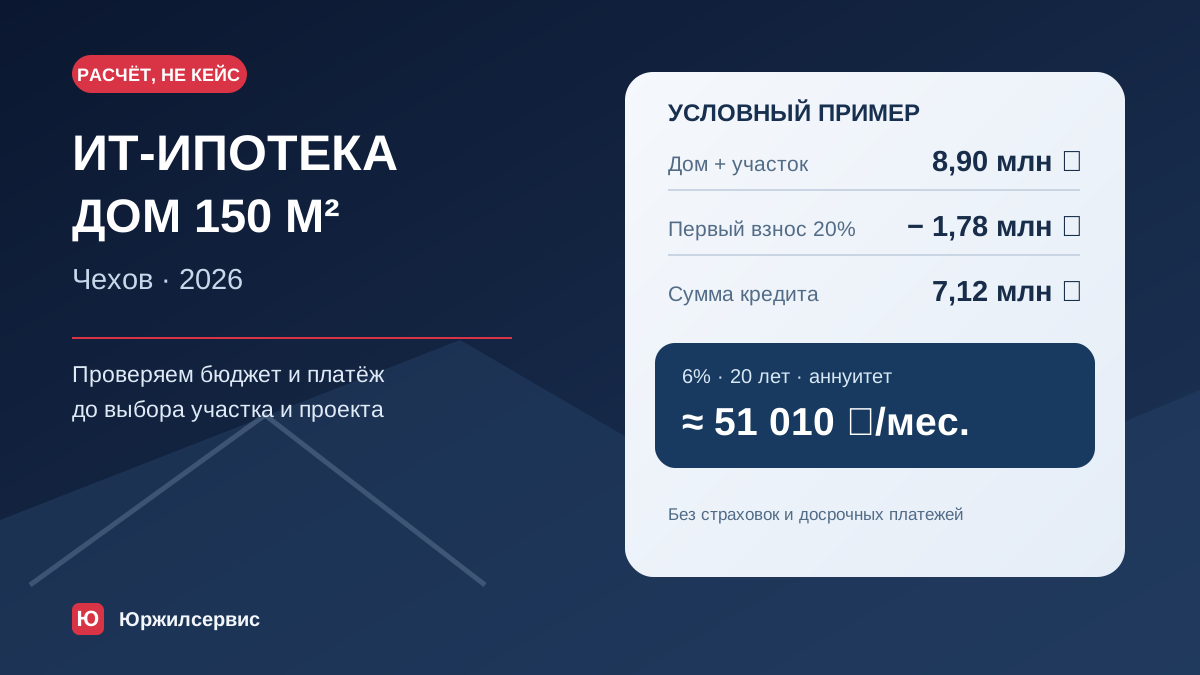
Коротко: это расчётный сценарий, а не история клиента. Если принять для примера общий бюджет дома и участка в Чеховском округе 8,9 млн ₽, первоначальный взнос 1,78 млн ₽ и кредит 7,12 млн ₽ под 6% на 20 лет, расчётный аннуитетный платёж составит около 51 010 ₽ в месяц. Это не цена готового объекта и не предложение банка: каждую составляющую сметы и условия кредита нужно проверить отдельно.
Исходные данные сценария
| Параметр | Допущение | Что проверить в реальной сделке |
|---|---|---|
| Дом и участок | 8 900 000 ₽ | Смету дома, цену земли, подготовку участка, коммуникации и налоги |
| Первоначальный взнос | 1 780 000 ₽, или 20% | Требуемый банком взнос и состав собственных средств |
| Сумма кредита | 7 120 000 ₽ | Одобренную сумму и льготную часть кредита |
| Ставка и срок | 6% годовых, 20 лет | Индивидуальные условия, полную стоимость кредита и страхование |
| Расчётный платёж | ≈ 51 010 ₽/мес. | График банка с датами выдачи и правилами траншей |
Для равных платежей при ставке 6% годовых месячная ставка равна 0,5%, срок — 240 месяцев. По стандартной аннуитетной формуле кредит 7,12 млн ₽ даёт около 51 010 ₽ ежемесячно. Без досрочного погашения сумма 240 платежей составила бы около 12,24 млн ₽, включая примерно 5,12 млн ₽ процентов. Здесь не учтены страхование, платные услуги, комиссия при наличии, изменение условий и особенности выдачи кредита на строительство.
Что важно для ИТ-ипотеки в 2026 году
По опубликованным условиям оператора программы ДОМ.РФ льготная ставка — не более 6%, минимальный первоначальный взнос — 20%, а сумма кредита на льготных условиях — до 9 млн ₽. Более крупный кредит может сочетать льготную и рыночную части: предел общей суммы и ставка сверх льготной части зависят от конкретного банка. Поэтому формулировка «18 млн ₽ под 6%» без разделения частей некорректна.
Банк проверяет работу в подходящей аккредитованной ИТ-организации, регион работодателя, доход, возраст, прошлое участие в льготных программах, объект и договор подряда. Для строительства дома по программе требуются условия, предусмотренные банком и оператором, включая расчёты через эскроу. Дом в Московской области может подходить по территории; нельзя переносить это на объект в Москве или Санкт-Петербурге. Предварительное решение по человеку не означает одобрение конкретного участка, проекта и подрядчика.
Из чего складывается бюджет дома 150 м²
8,9 млн ₽ здесь — только условие примера. Реальная цена зависит от технологии, площади, фундамента по результатам исследования грунта, инженерии, отделки, подъезда техники и удалённости коммуникаций. Сравнивать предложения по одной цифре нельзя: у двух подрядчиков «под ключ» может означать разный состав работ.
- Получить подробную смету с площадями, объёмами, марками материалов и перечнем работ.
- Отдельно проверить геологию участка, фундамент, подъезд и подключение коммуникаций.
- Сопоставить стоимость земли, дома, инженерии, отделки и непредвиденных работ с одобренным бюджетом.
- Проверить в банке подрядчика, договор, эскроу, график платежей и требование к первоначальному взносу.
- Сравнить полную стоимость кредита, страховки и условия изменения ставки, а не только рекламный процент.
Условия строительства в округе — на странице строительства домов в Чехове. Для сравнения технологий изучите газобетон и каркасные дома. Если главная задача — подобрать программу, сначала проверьте условия ИТ-ипотеки и альтернативы вместе с банком.
Источники и дата проверки
- ДОМ.РФ: условия ИТ-ипотеки, льготный лимит, объекты и требования к участнику (проверено 30.09.2026).
- СПРОСИ.ДОМ.РФ: проверка аккредитации ИТ-компании и сочетание льготной и рыночной частей (проверено 30.09.2026).
Вывод: сначала согласуйте объект и смету с банком, затем считайте платёж по конкретному графику. В этом иллюстративном сценарии математический ориентир — около 51 тыс. ₽, а не обещание условий для клиента.